Trafik Kazasından Sonra Değer Kaybı ve Tazminat: Adım Adım Başvuru
Araç değer kaybı nedir, kimden istenir, nasıl hesaplanır? Sigorta şirketine başvurudan tahkim ve dava aşamasına kadar izlenecek yol ve süreler.
2 dk okumaFaaliyet alanı
Trafik kazasından doğan maddi ve bedensel zararlar, değer kaybı, kasko ve diğer sigorta uyuşmazlıklarında tazminatınızın eksiksiz ödenmesi için çalışıyoruz.
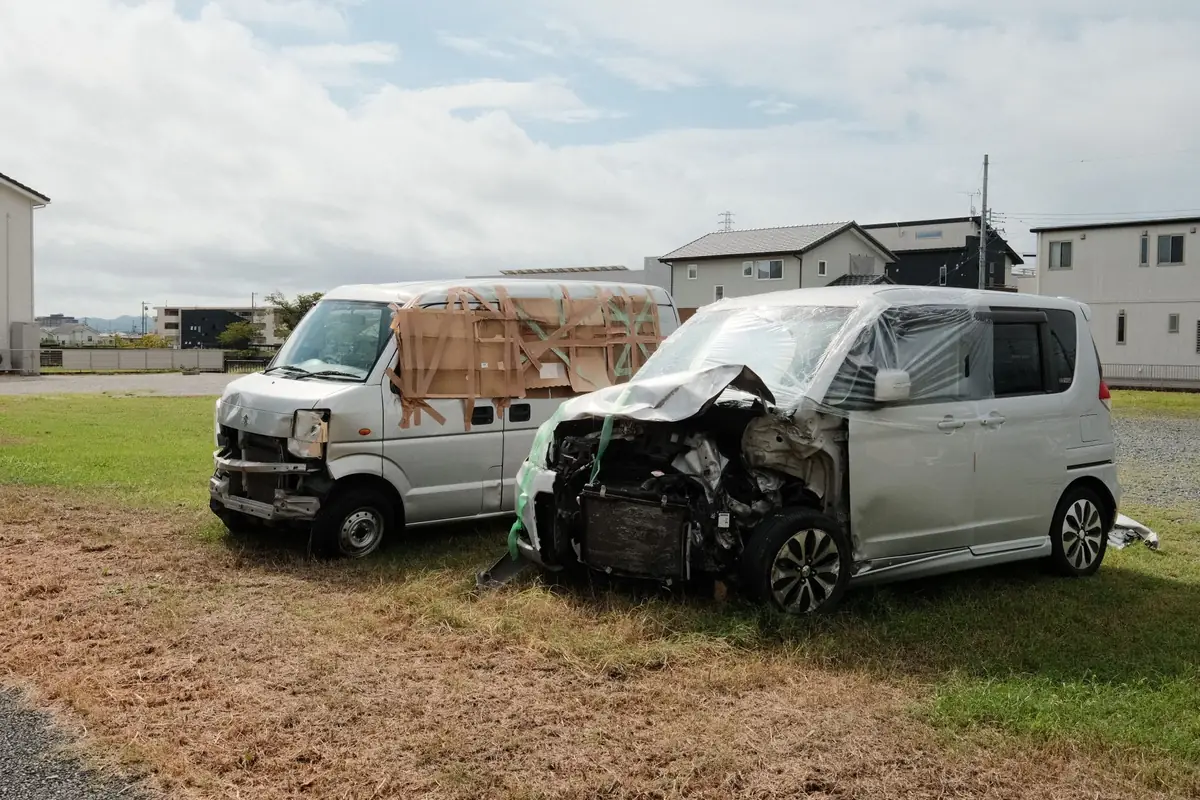
Bir trafik kazasından sonra sigorta şirketinin önerdiği tutar çoğu zaman ilk tekliftir, son söz değil. Aracın değer kaybı, kazanç kaybı, sürekli sakatlık ya da bir yakının kaybı gibi kalemlerin doğru hesaplanması; kusur oranına, maluliyet raporuna ve hesaplamada kullanılan yönteme bağlıdır.
Büromuzda sigorta dosyaları Av. Mehmet Duran ve Av. Merve Duran tarafından yürütülür. Sigorta şirketine başvurudan Sigorta Tahkim Komisyonu ve mahkeme aşamalarına kadar süreci takip eder; kaza aynı zamanda ceza soruşturmasına konu olmuşsa o dosyayı da birlikte izleriz.
Kazaya karışan aracın ikinci el değerindeki düşüşün, kusurlu tarafın trafik sigortasından talep edilmesi.
Onarım bedeli, ağır hasarlı (pert) araçlarda rayiç bedel, kazanç kaybı ve ikame araç giderleri.
Tedavi giderleri, geçici ve sürekli iş göremezlik, bakıcı gideri; maluliyet oranının belirlenmesi.
Ölümlü kazalarda, hayatını kaybeden kişinin desteğinden yoksun kalan yakınlarının tazminatı.
Sürücü ve araç işletenine yöneltilen, yaşanan acı ve üzüntünün karşılığı olan talepler.
Reddedilen ya da eksik ödenen hasarlar; alkol, ehliyet ve beyan yükümlülüğüne dayanan ret gerekçelerine itiraz.
Kazaya neden olan aracın sigortasız olması ya da tespit edilememesi hâlinde bedensel zararların karşılanması.
Komisyona başvuru, bilirkişi raporlarının değerlendirilmesi ve hakem kararlarına itiraz.
Tazminatın reddi, eksik beyan iddiası ve teminat kapsamına ilişkin uyuşmazlıklar.
Yangın, su baskını, hırsızlık ve deprem hasarlarında ekspertiz ve tazminat uyuşmazlıkları.
Sigorta şirketinin ödediği tazminatı sürücüden ya da işletenden geri istemesine karşı savunma.
Sigorta şirketinin sunduğu ibranameyi imzalamadan önce tutarın zararınızı gerçekten karşılayıp karşılamadığını değerlendirin. Yetersiz olduğu açıkça anlaşılan anlaşmaların iki yıl içinde iptali istenebilse de, baştan doğru tutarı talep etmek her zaman daha kolaydır.
Sigorta Tahkim Komisyonu, yalnızca sigorta şirketine karşı yürütülen ve mahkemeye göre çoğu zaman daha kısa süren bir yoldur; dosya hakem tarafından bilirkişi raporu alınarak karara bağlanır. Mahkemede ise sigorta şirketinin yanında sürücü ve araç sahibi de davalı gösterilebilir, sigorta teminatı dışında kalan manevi tazminat da istenebilir. Sigorta şirketine karşı mahkemede dava açılacaksa önce arabulucuya başvurmak gerekir.
Hangi yolun seçileceği; talebin türüne, poliçe limitinin yeterli olup olmadığına ve kusur durumuna göre her dosyada ayrı değerlendirilir.
Tutanak, ekspertiz, sağlık kayıtları ve gelir belgeleri toplanır; kusur ve zarar kalemleri belirlenir.
Belgeleriyle birlikte yazılı başvuru yapılır ve yanıt beklenir.
Yanıt süresi 15 günÖdeme yapılmaz ya da yetersiz kalırsa Komisyon’a ya da mahkemeye başvurulur; kusur, maluliyet ve hesap raporları izlenir.
Karar ya da anlaşma uyarınca tazminat tahsil edilir; ödenmezse icra yoluna gidilir.
| İşlem | Süre | Dayanak |
|---|---|---|
| Sigorta şirketinin başvuruya yanıt süresi | 15 gün | KTK m. 97 |
| Trafik kazasından doğan tazminat talebi | Zararın ve sorumlunun öğrenilmesinden itibaren 2 yıl, her hâlde 10 yıl; fiil suç oluşturuyorsa daha uzun ceza zamanaşımı | KTK m. 109 |
| Yetersiz tazminat anlaşmasının iptali | Anlaşma tarihinden itibaren 2 yıl | KTK m. 111 |
| Sigorta sözleşmesinden doğan talepler | Alacağın muaccel olmasından itibaren 2 yıl, her hâlde 6 yıl | TTK m. 1420 |
| Kasko hasarının bildirilmesi | Öğrenmeden itibaren 5 iş günü | Kasko Sigortası Genel Şartları |
| Hakem kararına itiraz | Kararın bildiriminden itibaren 10 gün | Sigortacılık K. m. 30 |
Süreler genel kuralı gösterir; başlangıç tarihi ve istisnalar her dosyada ayrıca değerlendirilmelidir.
Aşağıdaki belgelerin tamamı elinizde olmayabilir; bulabildiklerinizi getirmeniz ilk değerlendirmeyi hızlandırır.
Kusurlu aracın zorunlu trafik sigortasını yapan şirketten istersiniz. Talep, karşı tarafın kusuru oranında ve poliçe limiti içinde karşılanır; limiti aşan kısım için sürücüye ve araç sahibine başvurulabilir. Değer kaybı, aracın yaşına, kilometresine ve hasarın niteliğine göre hesaplanır.
Hayır. Teklifi kabul edip ibraname imzalamadan önce zararınızın tamamının hesaplanmasını isteyin. Kabul etmezseniz Sigorta Tahkim Komisyonu’na ya da mahkemeye başvurarak gerçek zararınızın bilirkişi eliyle belirlenmesini sağlayabilirsiniz.
Bedensel zararlarınız için Güvence Hesabı’na başvurabilirsiniz. Hesap; sigortasız, çalıntı ya da tespit edilemeyen araçların neden olduğu yaralanma ve ölüm hâllerinde, zorunlu sigorta limitleri içinde tazminat öder. Araç hasarı gibi maddi zararlar için sürücü ve araç sahibine başvurulur.
Önce ret gerekçesini yazılı olarak isteyin. Sigorta şirketi, hasarın teminat dışında kaldığını ispatla yükümlüdür; örneğin alkol nedeniyle ret için kazanın yalnızca alkolün etkisiyle meydana geldiğinin ortaya konması gerekir. Gerekçe yerinde değilse tahkim ya da dava yoluyla tazminat istenebilir.
Tedavi giderleri, çalışamadığınız süreye ait kazanç kaybı, kalıcı bir sakatlık oluşmuşsa sürekli iş göremezlik tazminatı ve gerekiyorsa bakıcı gideri talep edilebilir. Bunlara ek olarak kusurlu sürücü ve araç sahibinden manevi tazminat istenebilir.
Bu sayfa genel bilgi vermek amacıyla hazırlanmıştır; her olayın koşulları farklıdır. Süreler ve parasal sınırlar değişebileceğinden işlem yapmadan önce güncel durumu bir avukatla değerlendirin.
Araç değer kaybı nedir, kimden istenir, nasıl hesaplanır? Sigorta şirketine başvurudan tahkim ve dava aşamasına kadar izlenecek yol ve süreler.
2 dk okumaGözaltı süresi ne kadardır, gözaltındaki kişinin hangi hakları vardır, yakınları ne yapabilir? Susma hakkı, avukat yardımı ve tutuklama kararına itiraz.
3 dk okumaVergi ve ceza ihbarnamesi geldiğinde otuz gün içinde hangi yollara başvurulabilir? Uzlaşma, cezada indirim ve dava; hangisi ne zaman tercih edilir?
2 dk okuma
İlk adım
Elinizdeki belgelerle birlikte arayın ya da yazın. Hangi yolun açık olduğunu, hangi sürelerin işlediğini ve bundan sonra ne yapılması gerektiğini konuşalım.